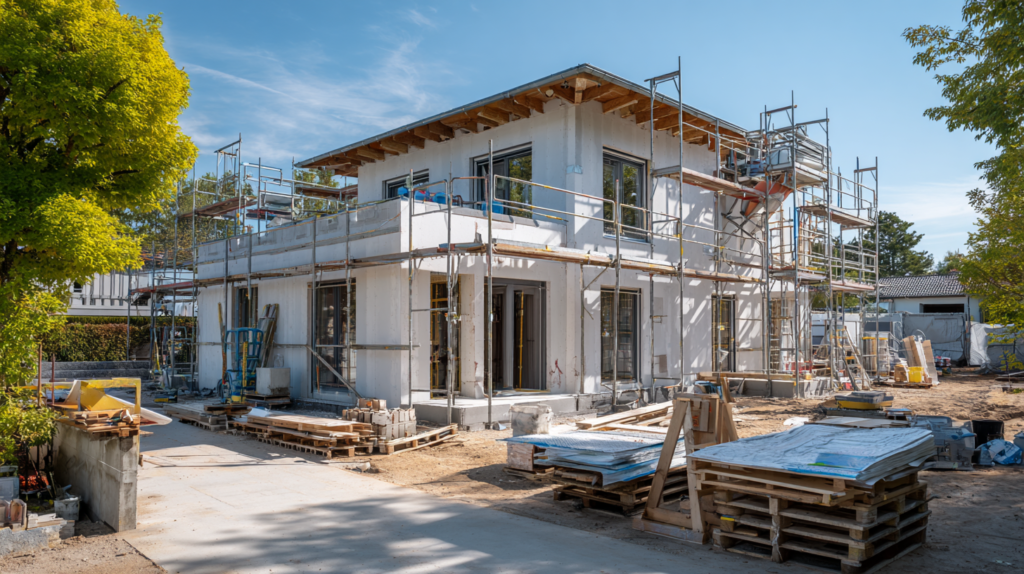
Budowa własnego domu to marzenie wielu osób, jednak realizacja tego przedsięwzięcia wiąże się z wieloma wyzwaniami, szczególnie finansowymi. W sytuacji, gdy brakuje wystarczających środków na rozpoczęcie budowy, wielu inwestorów decyduje się na zaciągnięcie pożyczki. Współczesne instytucje finansowe oferują różne formy wsparcia dla osób planujących budowę domu na kredyt, co pozwala zminimalizować ryzyko związane z inwestycją oraz rozłożyć obciążenia finansowe na lata. Należy jednak pamiętać, że decyzja o wzięciu kredytu powinna być poprzedzona wnikliwą analizą możliwości oraz potrzeb, a także dobrą znajomością rynku kredytowego.
Ocena zdolności kredytowej
Przed rozpoczęciem jakiejkolwiek inwestycji budowlanej z wykorzystaniem środków pozyskanych od banku, niezwykle istotnym etapem jest wnikliwa ocena zdolności kredytowej. Instytucje analizując możliwość udzielenia kredytu na budowę domu, stosują szereg wskaźników i parametrów, które pozwalają ocenić, czy potencjalny kredytobiorca będzie w stanie regularnie spłacać zobowiązania. Ta procedura, choć skomplikowana, jest fundamentem do podjęcia dalszych działań.
Na zdolność kredytową wpływa szereg zmiennych, z których każda wymaga dokładnej analizy. Bank bierze pod uwagę zarówno stałe, jak i zmienne dochody kredytobiorcy, jego historię kredytową oraz dotychczasowe zobowiązania. Znaczenie mają również wydatki gospodarstwa domowego, w tym koszty stałe oraz ewentualne raty innych kredytów. Wszystkie te czynniki pozwalają instytucji finansowej ocenić, jak duże ryzyko wiąże się z udzieleniem pożyczki na konkretną kwotę.
Kolejnym aspektem jest wskaźnik DTI (ang. debt-to-income ratio), który określa stosunek całkowitych zobowiązań finansowych do dochodu netto kredytobiorcy. Zbyt wysoki wskaźnik może skutkować odmową udzielenia pożyczki lub koniecznością renegocjacji wnioskowanej kwoty. Warto zauważyć, że banki mają określone maksymalne limity tego wskaźnika, które zależą m.in. od polityki instytucji oraz regulacji prawnych obowiązujących w danym kraju.
Na ocenę zdolności kredytowej wpływa również zabezpieczenie kredytu, którym najczęściej jest hipoteka ustanawiana na działce oraz budynku będącym przedmiotem inwestycji. W przypadku inwestycji realizowanych na kredyt, bank może również zastrzec sobie prawo do kontroli postępów budowy na różnych etapach, co pozwala mu monitorować wartość zabezpieczenia.
Ostateczna analiza zdolności kredytowej stanowi punkt wyjścia do określenia maksymalnej kwoty zobowiązania, warunków jego spłaty oraz harmonogramu wypłat. Należy przygotować się na to, że proces oceny zdolności kredytowej może potrwać, a w jego trakcie bank może zażądać dostarczenia dodatkowych dokumentów lub wyjaśnień, które wpłyną na końcową decyzję dotyczącą udzielenia finansowania.
Wybór odpowiedniego kredytu na budowę domu
Decyzja o wyborze właściwego rodzaju pożyczki na budowę domu wymaga analizy wielu czynników, które mogą znacząco wpłynąć na ostateczny koszt inwestycji oraz warunki finansowe dla kredytobiorcy. Na rynku dostępne są różne opcje finansowania, z których najczęściej wybiera się kredyt hipoteczny oraz budowlany. Każdy z nich charakteryzuje się odmiennymi warunkami, co wymaga świadomego podejścia do analizy ofert.
| Parametr | Kredyt hipoteczny | Kredyt budowlany |
| Przeznaczenie środków | Zakup gotowego domu lub mieszkania | Finansowanie budowy domu, często w transzach |
| Okres kredytowania | Długi, nawet do 35 lat | Zazwyczaj krótszy, około 25-30 lat |
| Wypłata środków | Jednorazowa wypłata całej kwoty | Wypłata w kilku transzach w miarę postępu prac budowlanych |
| Oprocentowanie | Często niższe, stałe lub zmienne | Wyższe oprocentowanie związane z wyższym ryzykiem inwestycyjnym |
| Zabezpieczenie | Hipoteka na gotowej nieruchomości | Hipoteka na działce i budynku w trakcie budowy |
| Dodatkowe wymagania | Zwykle mniej formalności po podpisaniu umowy | Wymagana kontrola postępów budowy przez bank, inspekcje |
Wybierając kredyt, należy wziąć pod uwagę nie tylko oprocentowanie, ale również zasady wypłaty środków oraz formalności związane z zabezpieczeniem kredytu. Hipoteka może być korzystna dla osób, które planują zakup gotowej nieruchomości, natomiast drugi wariant jest bardziej odpowiedni dla inwestorów realizujących budowę od podstaw.
Proces uzyskania kredytu na budowę domu krok po kroku
Budowa domu na kredyt – jak wygląda ten proces krok po kroku? Korzystanie z pożyczki wiąże się z koniecznością przejścia przez kilka etapów formalnych, które mają na celu zapewnienie bezpieczeństwa zarówno inwestorowi, jak i instytucji finansującej.
Krok 1 – przygotowanie dokumentacji
Pierwszym krokiem w procesie uzyskania kredytu na budowę domu jest zebranie odpowiednich dokumentów. Banki wymagają od inwestorów szczegółowej dokumentacji związanej z konstrukcją. W skład tych dokumentów wchodzi projekt, pozwolenie, kosztorys inwestycyjny oraz harmonogram prac. Należy również przedstawić zaświadczenia potwierdzające status prawny działki, na której będzie prowadzona budowa. Warto skonsultować się z prawnikiem lub doradcą finansowym, aby mieć pewność, że wszystkie dokumenty są poprawnie sporządzone i zgodne z wymaganiami prawnymi.
Krok 2 – złożenie wniosku kredytowego
Kiedy dokumentacja jest kompletna, można przystąpić do złożenia wniosku o kredyt. Podania są szczegółowo analizowane przez banki, które oceniają zdolność kredytową inwestora, a także rentowność samej inwestycji. Proces ten może trwać od kilku dni do kilku tygodni, w zależności od stopnia skomplikowania projektu oraz wymagań banku. Na tym etapie warto być w stałym kontakcie z doradcą kredytowym, który pomoże przejść przez formalności i monitorować postęp analizy wniosku.
Krok 3 – decyzja kredytowa
Po złożeniu wniosku bank przystępuje do dokładnej analizy dostarczonej dokumentacji oraz oceny ryzyka związanego z udzieleniem kredytu. Na podstawie raportu podejmowana jest decyzja o akceptacji lub odrzuceniu wniosku. W przypadku pozytywnej decyzji, bank przedstawi ofertę, która będzie zawierać wszystkie warunki umowy, w tym harmonogram wypłat transz. Warto zwrócić uwagę na szczegóły, takie jak oprocentowanie, prowizje oraz ewentualne dodatkowe opłaty.
Krok 4 – podpisanie umowy kredytowej i wypłata transz
Po zaakceptowaniu oferty przez inwestora następuje podpisanie umowy kredytowej. Pożyczka budowlana jest zazwyczaj wypłacana w kilku transzach, które są uwalniane w miarę postępu prac. Bank ma prawo do monitorowania budowy, co oznacza, że przed każdą kolejną wypłatą transzy konieczna jest inspekcja i zatwierdzenie postępu. Taki system zabezpiecza interesy banku oraz pozwala na kontrolę nad prawidłowym wydatkowaniem środków.
Koszty związane z budową domu na kredyt
Budowa domu finansowana kredytem wiąże się nie tylko z kosztami samej inwestycji, ale także z dodatkowymi wydatkami, które wynikają z zaciągnięcia zobowiązania finansowego. Przed rozpoczęciem prac budowlanych warto uwzględnić wszystkie aspekty finansowe, aby uniknąć nieprzyjemnych niespodzianek. Oto najważniejsze z nich:
- Prowizje bankowe – w wielu przypadkach banki pobierają prowizję za udzielenie kredytu. Jej wysokość może wynosić od 1% do 3% wartości kredytu, co w przypadku dużych inwestycji stanowi znaczną kwotę. Należy także sprawdzić, czy jest ona jednorazowa, czy rozkładana na raty.
- Koszty ubezpieczenia – zobowiązanie często wiąże się z powinnością wykupienia dodatkowych polis ubezpieczeniowych. Mogą to być zarówno ubezpieczenie kredytu, jak i samej budowy, które zabezpiecza inwestora przed ryzykami związanymi z samym procesem. Warto sprawdzić, jakie polisy są obowiązkowe oraz jakie są ich koszty.
- Opłaty notarialne – zakup działki, na której będzie realizowana inwestycja, lub ustanowienie hipoteki wiąże się z koniecznością wizyty u notariusza. Pobiera on taksę, której wysokość zależy od wartości transakcji i jest regulowana przepisami prawnymi. Dodatkowo należy uwzględnić koszty wpisu do księgi wieczystej.
- Opłaty za inspekcje budowy – banki, które wypłacają środki w transzach, często wymagają regularnych weryfikacji postępu. Każda wizytacja może wiązać się z dodatkowymi opłatami, które są doliczane do kosztów kredytu. Inspektorzy bankowi sprawdzają zgodność prac z harmonogramem oraz z kosztorysem przedstawionym przy złożeniu wniosku kredytowego.
- Odsetki w okresie budowy – w trakcie realizacji inwestycji kredytobiorca często płaci jedynie odsetki od wypłaconych transz kredytu, a spłata kapitału rozpoczyna się po zakończeniu inwestycji. Niemniej jednak należy uwzględnić, że suma odsetek w tym okresie może znacząco zwiększyć koszty całkowite kredytu.
Planując budowę domu na kredyt, należy wziąć pod uwagę nie tylko bezpośrednie koszty budowy, ale również dodatkowe wydatki związane z obsługą kredytu. Świadome zarządzanie budżetem oraz przewidywanie wszystkich kosztów pozwoli uniknąć nieprzewidzianych obciążeń finansowych i zapewni płynność realizacji inwestycji
Dom marzeń
Budowa domu i kredyt to bardzo poważne tematy, które wymagają dogłębnej analizy. Wysokość prowizji bankowych, obowiązek ubezpieczeń, koszty związane z formalnościami notarialnymi oraz ewentualne inspekcje budowy – to tylko niektóre z elementów, które mogą mieć wpływ na ostateczny budżet inwestycji. Każdy z tych wydatków należy uwzględnić już na etapie planowania, aby uniknąć sytuacji, w której zabraknie środków na pokrycie koniecznych zobowiązań. Dobrze przemyślany budżet, oparty na realistycznych wyliczeniach, zminimalizuje ryzyko przerwania inwestycji z powodu problemów finansowych, co jest szczególnie istotne przy projektach o tak dużej skali jak budowa domu.